Счёт в долларах или в крипте от эстонской OÜ: курс, НДС и учёт
Можно ли выставить счёт в долларах от эстонской OÜ, какой курс брать для НДС и учёта, что писать клиенту из США и как быть с оплатой в криптовалюте.
Многие e-резиденты работают с клиентами из США, а кому-то платят в стейблкоинах. При этом учёт эстонской компании ведётся в евро. Отсюда вопросы: где нужен курс, какой именно и что писать на самом счёте.
У нас был свой случай. Opentech OÜ получила бонусный пакет в криптовалюте. Мы выставили счёт в этой монете и указали её цену на дату счёта, а бухгалтер учла монету на балансе компании. Потом сеть Starname, в которой жила монета, прекратила работу, и сейчас монета нигде не котируется. С тех пор мы внимательнее смотрим, в какой валюте выставляем счёт и что из этого следует.
Ниже собрано, что говорят Закон о налоге с оборота (KMS), Налоговый департамент (EMTA) и эстонский Совет по бухгалтерскому учёту. Это продолжение нашей статьи о счетах клиентам из ЕС.
Это не налоговая и не бухгалтерская консультация. Валюта, а особенно криптовалюта, это как раз та тема, которую лучше заранее обсудить с бухгалтером.
Можно ли выставить счёт в долларах
Да. Закон не требует, чтобы счёт был в евро. Жёсткое требование одно: если в счёте есть НДС, его сумма указывается в евро (KMS § 37 lg 7 p 10; EMTA).
Клиент из США: НДС 0 %
Если вы оказываете услуги компании из страны вне ЕС, место оказания услуги находится не в Эстонии (KMS § 10 lg 4 p 9), и услуга облагается по ставке 0 % (KMS § 15 lg 4 p 1).
На счёте EMTA для такого случая просит ссылку на § 15 lg 4 p 1. Закон разрешает заменить её другой ясной и однозначной формулировкой (KMS § 37 lg 8¹; EMTA). Пометка «reverse charge» тут не нужна, она для клиентов из других стран ЕС.
Выходит, что в счёте клиенту из США НДС нет, и правило «НДС в евро» его не касается. Курс здесь нужен вам самим, для учёта.
Если в счёте в валюте всё же есть НДС
Например, вы выставляете эстонскому клиенту счёт в долларах. Тогда сумма НДС в евро считается по курсу Европейского центрального банка на дату из § 11 закона. Это не дата счёта. Это дата первого из двух событий: услуга оказана или пришла оплата, в том числе предоплата (KMS § 29 lg 13 и § 11).
Курс в бухгалтерии
Годовой отчёт эстонской компании составляется в евро (Закон о бухучёте, § 15). Как пересчитывать валюту, описывает руководство Совета по бухучёту RTJ 1 (пункты с 93 по 97):
- продажа в валюте записывается в евро по курсу на день сделки;
- на дату отчёта неоплаченные счета в валюте пересчитываются по текущему курсу, а разница уходит в прибыль или убыток как курсовая;
- полученные предоплаты не пересчитываются.
Какой источник курса брать для учёта, RTJ 1 прямо не говорит. Договоритесь об этом с бухгалтером один раз и дальше берите курс из одного места.
Нужно ли писать курс на счёте
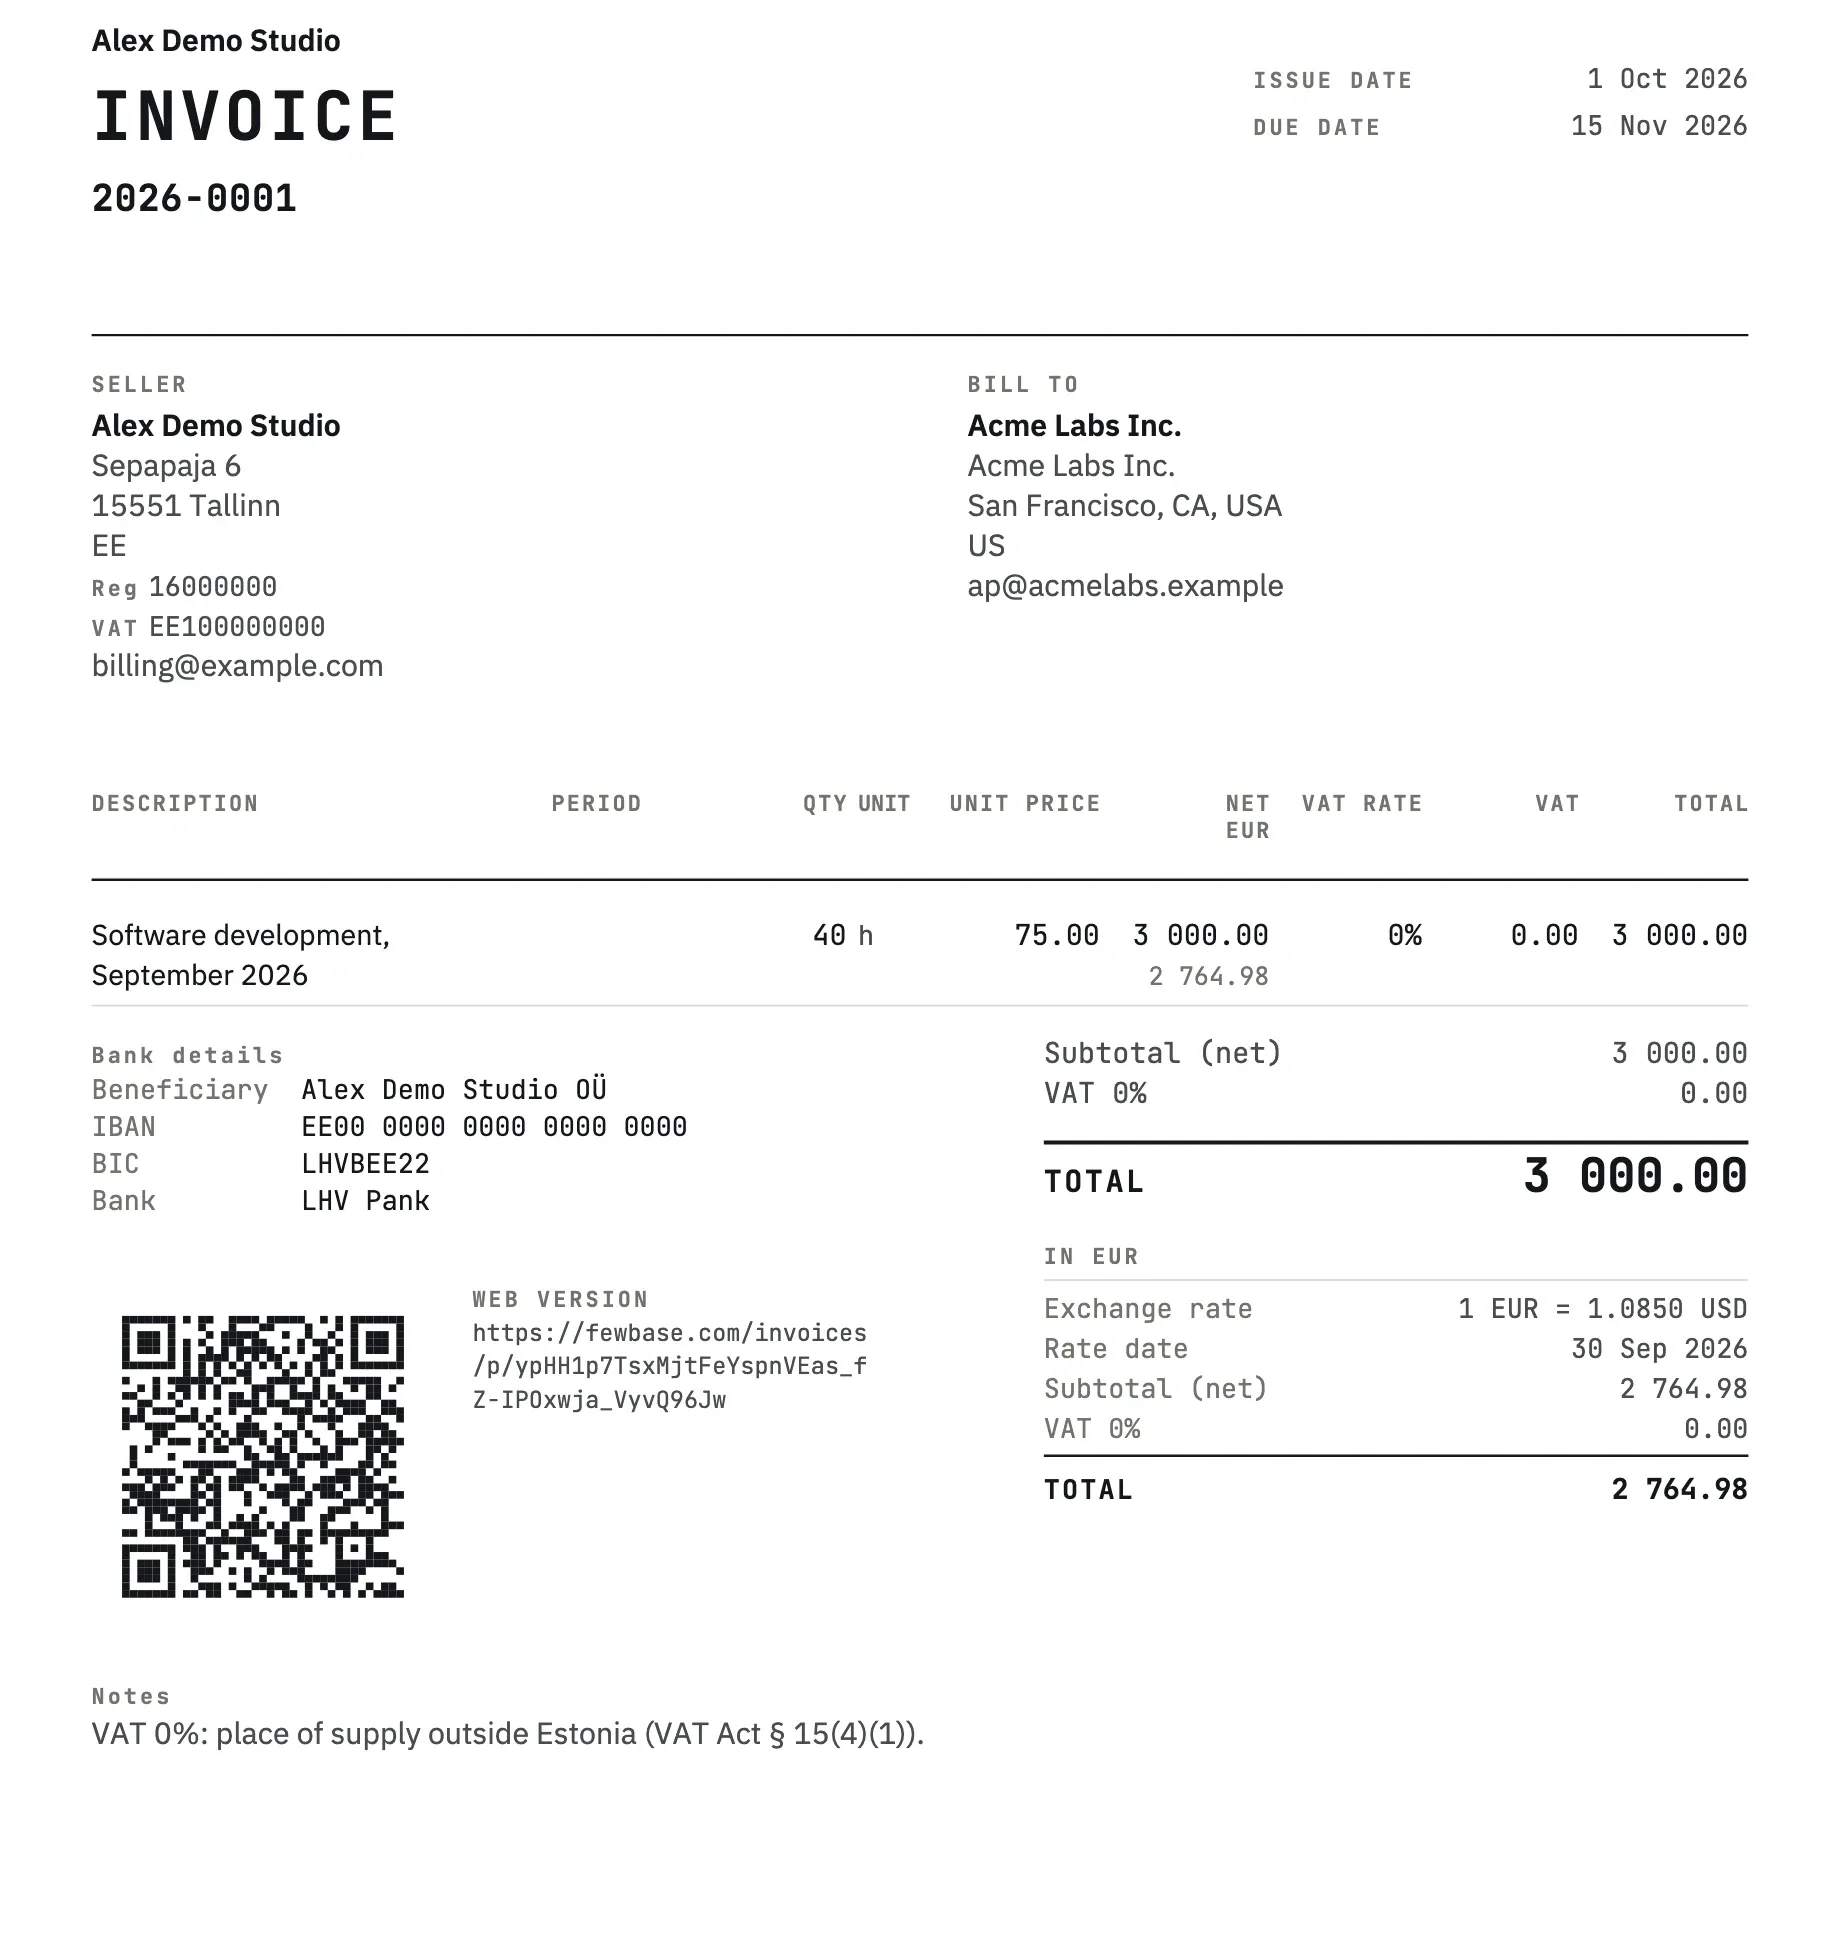
Закон и EMTA этого не требуют (KMS § 37; EMTA), но и не запрещают. Мы пишем сумму в евро и строку вроде «1 EUR = 1.085 USD». Клиенту это не мешает, а бухгалтеру не приходится гадать, по какому курсу вы считали.
Оплата в криптовалюте
Официальных правил здесь меньше всего, поэтому коротко и осторожно.
НДС. Отдельной нормы про оплату криптовалютой в KMS нет. Налоговая база включает всё, что вы получили за услугу (KMS § 12), так что услуга облагается как обычно: клиенту из США по ставке 0 %, как выше. Суд ЕС в деле Hedqvist назвал биткоин платёжным средством, а обмен обычной валюты на биткоин признал операцией, освобождённой от НДС (C-264/14). Курсы криптовалют ЕЦБ не публикует. Официального разъяснения EMTA о том, как компании переводить оплату в крипте в евро для НДС, мы не нашли.
Учёт. Официальный документ здесь один: разъяснение Совета по бухучёту RTT 1 о блокчейн-инструментах (fin.ee). Криптовалюту оно деньгами не называет и готового класса актива не даёт: что это для вашей компании, решает руководство. Монету с активным рынком, например биткоин, можно учитывать по справедливой стоимости. Токен без активного рынка учитывают по себестоимости, а если стоимость упала, делают уценку. И общий принцип: не завышать стоимость активов.
Наша монета из сети Starname как раз такой случай. Поэтому совет простой: если клиент хочет платить в крипте, обсудите с бухгалтером заранее, как вы будете это учитывать.
Чек-лист
- Клиент из США, услуги? НДС 0 % и ссылка на KMS § 15 lg 4 p 1 или ясная пометка вместо неё.
- Клиент из ЕС? Это reverse charge, подробно в нашей статье.
- В счёте в валюте есть НДС? Сумма НДС в евро по курсу ЕЦБ на дату оказания услуги или оплаты.
- Курс для учёта берётся из одного источника, согласованного с бухгалтером.
- На счёте есть сумма в евро и строка курса, для удобства.
- Оплата в крипте? Сеть и адрес на счёте проверены, порядок учёта согласован с бухгалтером.
Как это сделано в Invoices
В Invoices счёт может быть в одной валюте, а ваш учёт в другой.
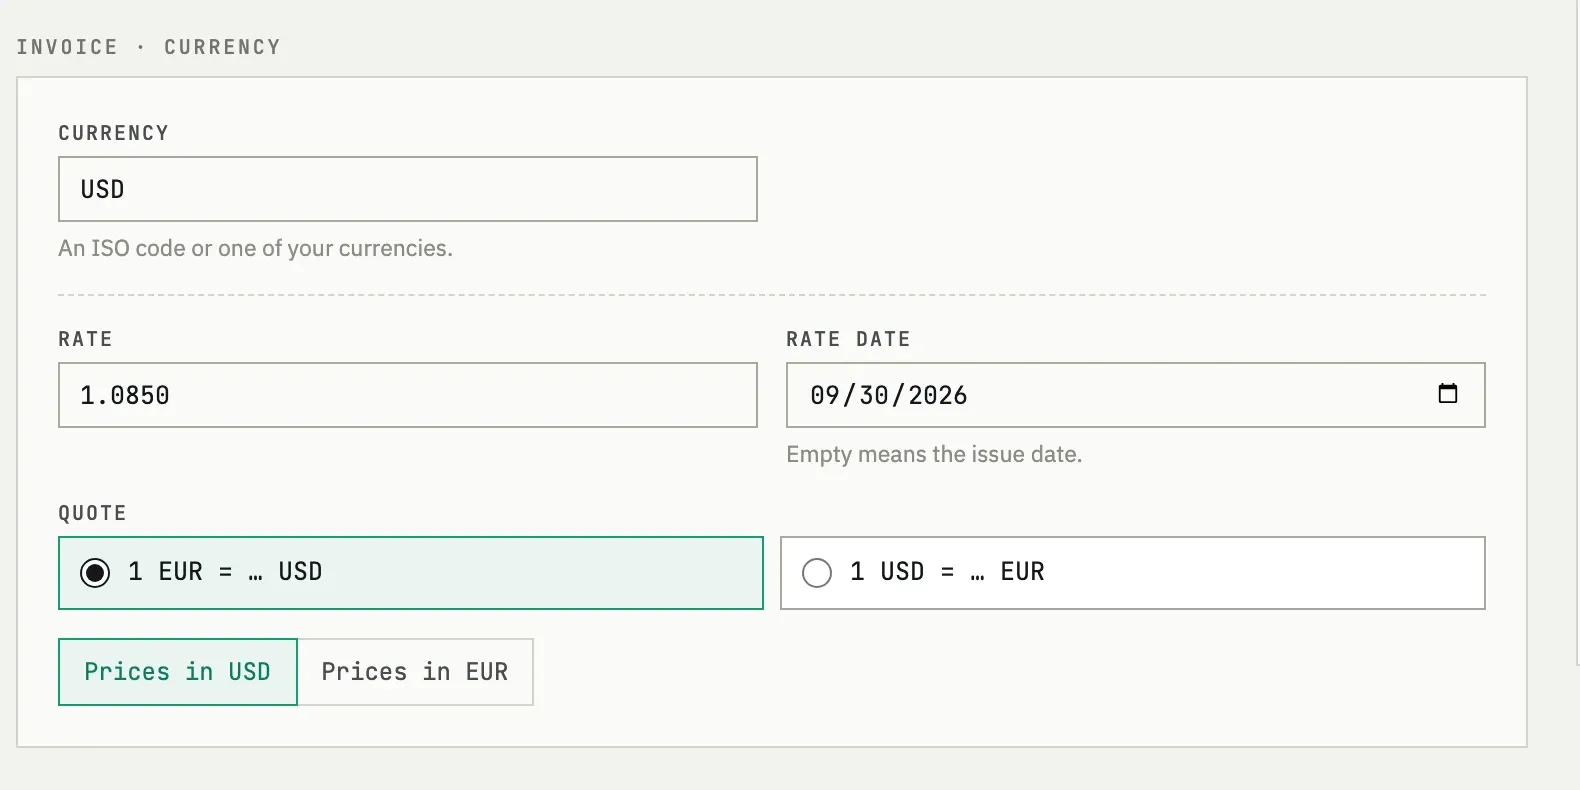
Курс вы вводите сами. Invoices курсы не подтягивает, потому что важен курс конкретного источника на конкретный день: ЕЦБ, вашего банка или тот, о котором вы договорились с бухгалтером. Указываете курс, его дату и направление («1 EUR = … USD» или наоборот), как на сайте банка.
На счёте видны обе суммы и строка курса. Без курса счёт в двух валютах не выпустить. Готовая пометка о налоге в Invoices пока есть только для reverse charge, то есть для клиентов из ЕС. Клиенту из США ставите НДС 0 % и пишете ссылку на § 15 lg 4 p 1 в поле заметок на счёте.
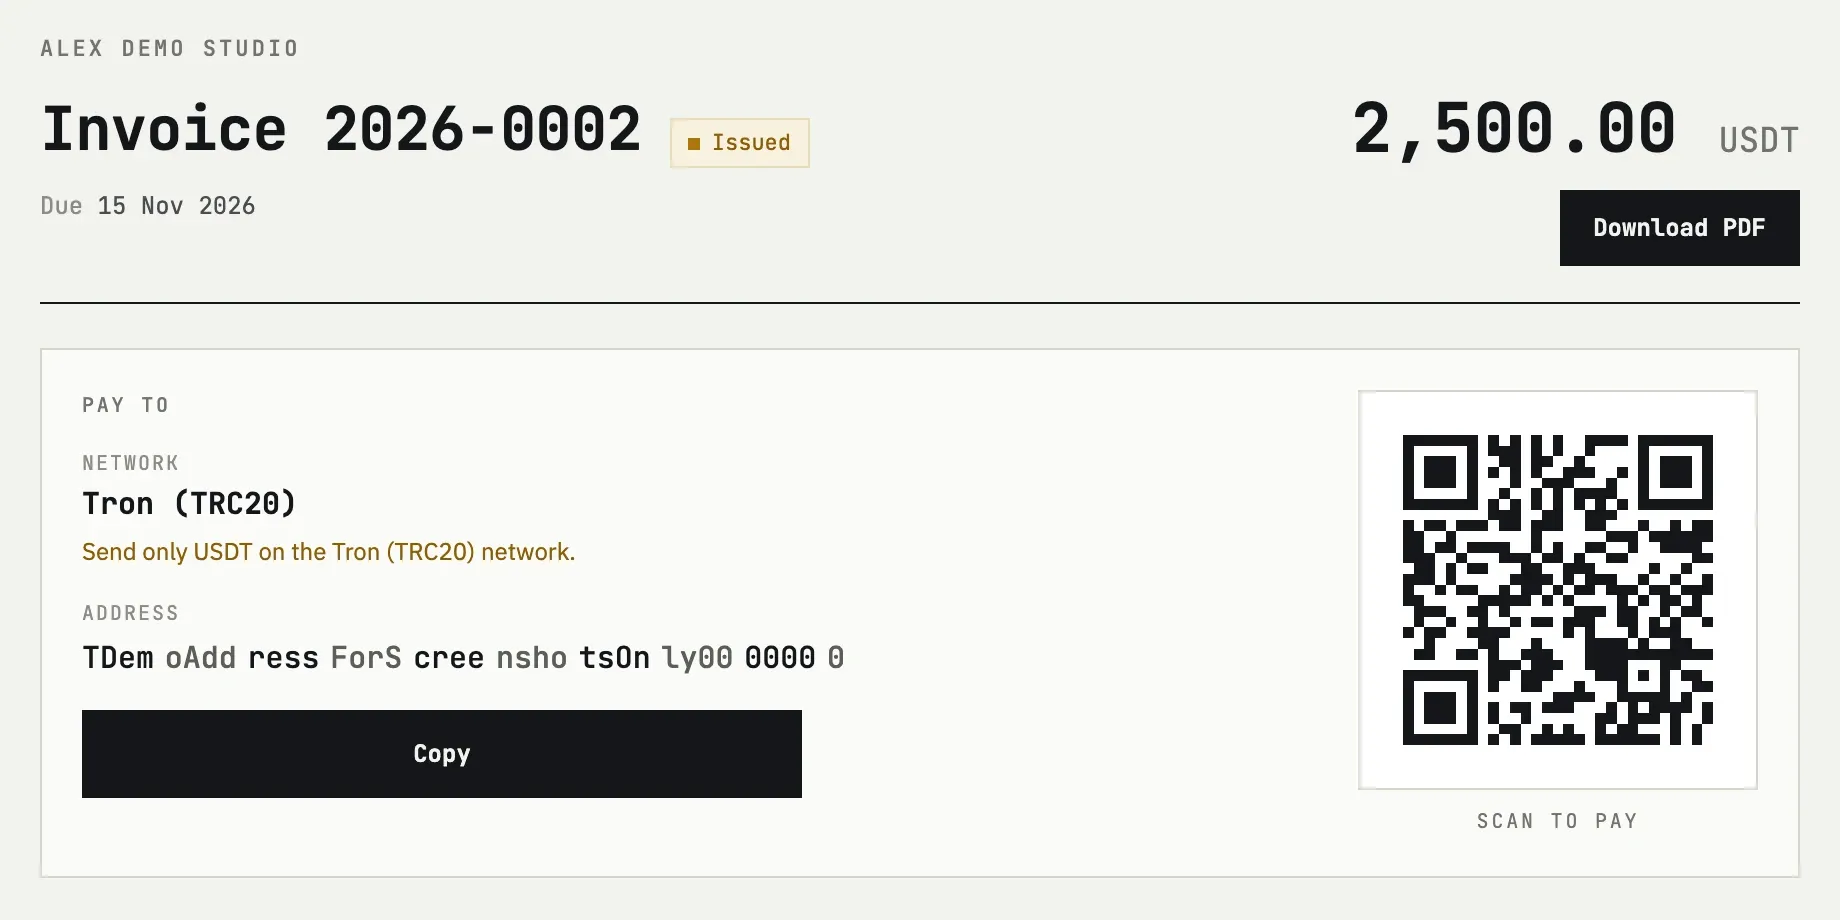
Можно завести свою валюту, например USDT, с сетью и адресом кошелька. Тогда на счёте появляется блок «Pay to» с QR-кодом. Банковские реквизиты на таком счёте не печатаются: под суммой в USDT они выглядели бы как способ её оплатить. Адрес копируется в счёт при выставлении и потом сам не меняется.
Начать можно бесплатно.
