Arve dollarites või krüptos Eesti OÜ-lt: vahetuskurss, käibemaks ja raamatupidamine
Kas Eesti OÜ võib esitada arve dollarites, millist kurssi kasutada käibemaksu ja raamatupidamise jaoks, mida kirjutada USA kliendile ja mida teada krüptomaksete kohta.
Paljud e-residendid töötavad USA klientidega ja mõni saab tasu stabiilsusmüntides. Eesti ettevõtte raamatupidamist peetakse aga eurodes. Tekivad küsimused: kus on vahetuskurssi vaja, millist kurssi kasutada ja mida arvele kirjutada.
Meil oli oma juhtum. Opentech OÜ sai boonuspaketi krüptorahas. Esitasime arve selles mündis ja märkisime selle hinna arve kuupäeval ning raamatupidaja võttis mündi ettevõtte bilanssi. Hiljem lõpetas Starname’i võrk, kus münt elas, töö ja nüüd ei noteerita münti kusagil. Sellest ajast vaatame hoolikamalt, mis valuutas arve esitame ja mis sellest järgneb.
Allpool on kirjas, mida ütlevad käibemaksuseadus (KMS), Maksu- ja Tolliamet (EMTA) ning Raamatupidamise Toimkond. See artikkel jätkab meie juhendit arvetest ELi klientidele.
See ei ole maksu- ega raamatupidamisnõuanne. Valuuta ja eriti krüptoraha on teema, mida tasub raamatupidajaga enne arve esitamist arutada.
Kas arve võib olla dollarites?
Jah. Seadus ei nõua, et arve oleks eurodes. Range nõue on üks: kui arvel on käibemaks, tuleb käibemaksusumma märkida eurodes (KMS § 37 lg 7 p 10; EMTA).
Klient USA-s: käibemaks 0%
Kui osutate teenust ettevõtjale väljaspool ELi, ei ole teenuse käibe tekkimise koht Eesti (KMS § 10 lg 4 p 9) ja teenust maksustatakse 0% määraga (KMS § 15 lg 4 p 1).
Sellisel juhul ootab EMTA arvele viidet § 15 lg 4 p 1-le. Seadus lubab viite asendada muu selge ja üheselt mõistetava märkega (KMS § 37 lg 8¹; EMTA). Märget “pöördmaksustamine” siin vaja ei ole. See käib teiste ELi riikide ettevõtetest klientide kohta.
Seega USA kliendi arvel käibemaksu ei ole ja nõue “käibemaks eurodes” seda arvet ei puuduta. Vahetuskurssi vajate iseenda jaoks, raamatupidamises.
Kui välisvaluutas arvel on siiski käibemaks
Oletame, et esitate Eesti kliendile arve dollarites. Siis arvutate käibemaksusumma eurodes Euroopa Keskpanga kursi järgi kuupäeval, mille määrab seaduse § 11. See ei ole arve kuupäev. See on varaseima sündmuse kuupäev: teenus on osutatud või on laekunud tasu, ka ettemaks (KMS § 29 lg 13 ja § 11).
Vahetuskurss raamatupidamises
Eesti ettevõte koostab aastaaruande eurodes (raamatupidamise seadus, § 15). Kuidas valuutat ümber arvestada, kirjeldab Raamatupidamise Toimkonna juhend RTJ 1 (punktid 93 kuni 97):
- välisvaluutas müük võetakse arvele eurodes tehingupäeva kursiga;
- aruandekuupäeval hinnatakse tasumata välisvaluutas arved ümber kehtiva kursiga ja vahe kajastatakse kasumiaruandes valuutakursi kasumi või kahjumina;
- saadud ettemakseid ümber ei hinnata.
Kursi allikat RTJ 1 otse ei nimeta. Leppige see raamatupidajaga üks kord kokku ja võtke kurss edaspidi alati samast kohast.
Kas arvel peab olema vahetuskurss?
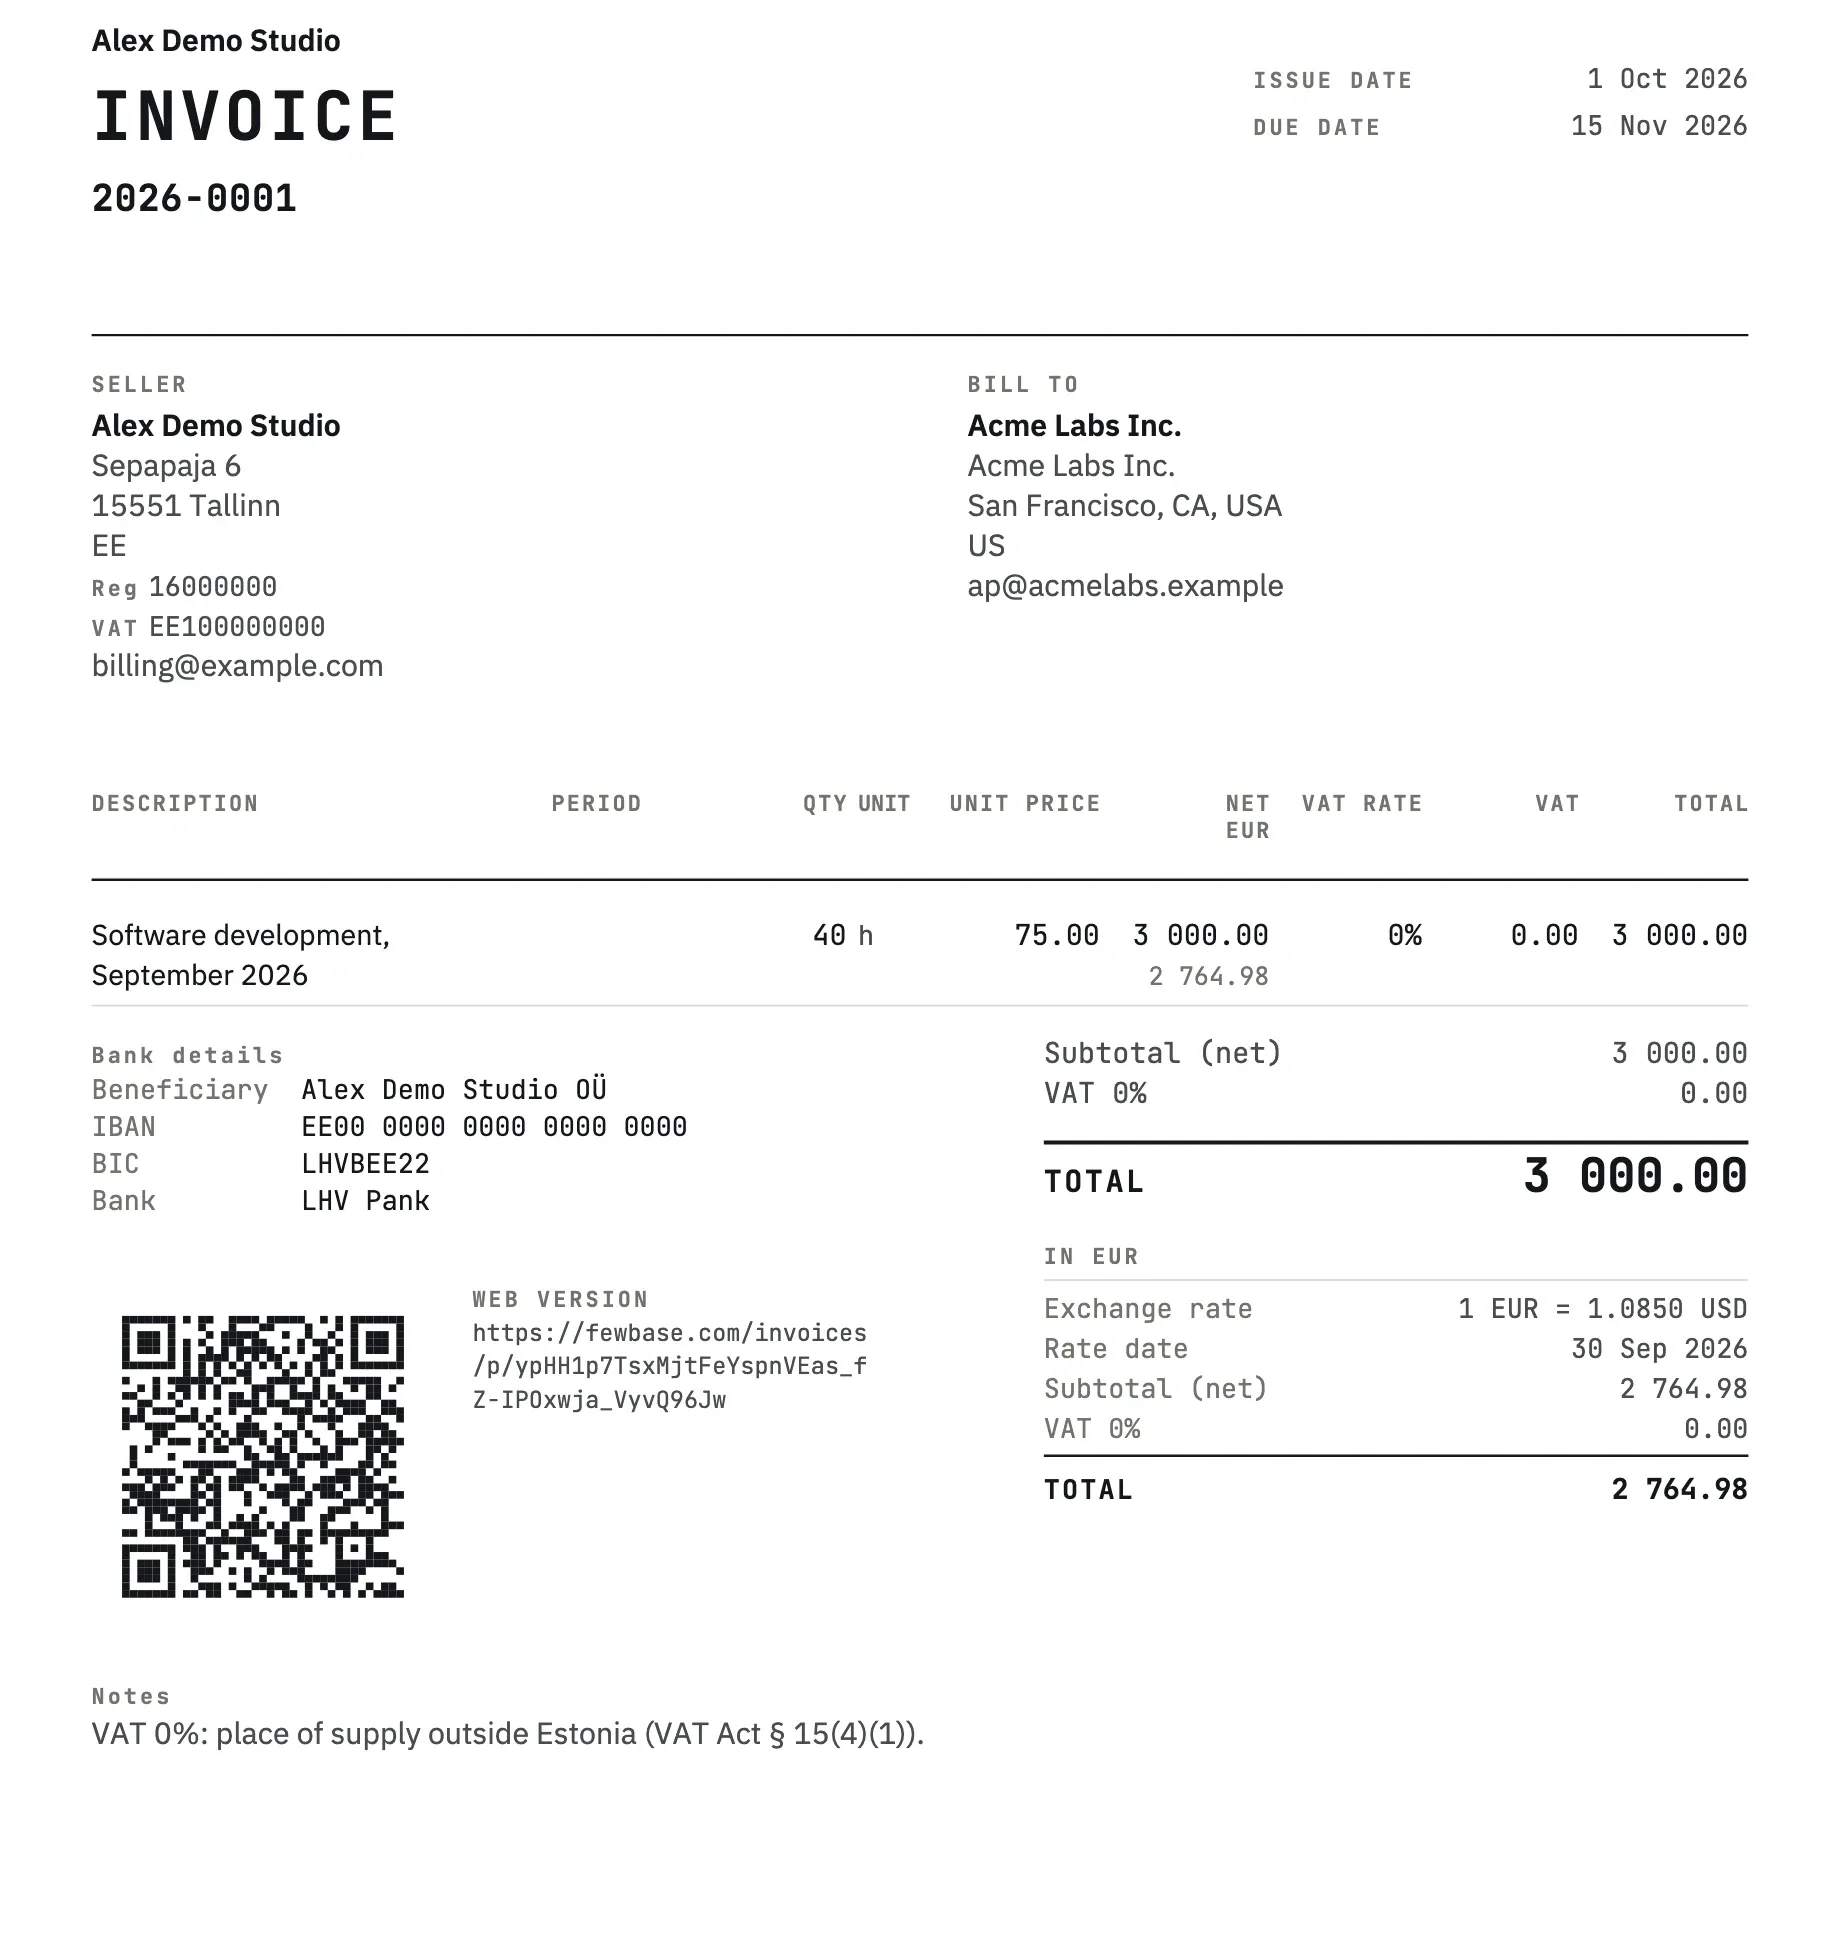
Seadus ja EMTA seda ei nõua (KMS § 37; EMTA), aga ei keela ka. Meie näitame summat eurodes ja rida nagu “1 EUR = 1.085 USD”. Klienti see ei sega ja raamatupidaja ei pea arvama, millise kursiga arvutasite.
Tasumine krüptorahas
Ametlikke reegleid on siin kõige vähem, seega lühidalt ja ettevaatlikult.
Käibemaks. Käibemaksuseaduses ei ole eraldi sätet krüptorahas tasumise kohta. Maksustatav väärtus on kõik, mille teenuse eest saate (KMS § 12), seega teenust maksustatakse tavapäraselt: USA kliendile 0%, nagu eespool. Euroopa Kohus nimetas Hedqvisti kohtuasjas bitcoini maksevahendiks ja leidis, et tavavaluuta vahetamine bitcoini vastu on käibemaksust vabastatud (C-264/14). Euroopa Keskpank krüptorahade kursse ei avalda ja EMTA ametlikku selgitust selle kohta, kuidas ettevõte peaks krüptomakse käibemaksu jaoks eurodesse ümber arvestama, me ei leidnud.
Raamatupidamine. Ametlik dokument on üks: Raamatupidamise Toimkonna tõlgendus RTT 1 plokiahela tehnoloogial põhinevate instrumentide kohta (fin.ee). See ei nimeta krüptoraha rahaks ega anna valmis varaklassi. Mis see ettevõtte jaoks on, otsustab juhtkond. Aktiivsel turul kaubeldavat münti, näiteks bitcoini, võib kajastada õiglases väärtuses. Aktiivse turuta tokenit kajastatakse soetusmaksumuses ja väärtuse langusel hinnatakse see alla. Ja kehtib üldpõhimõte: varasid ei tohi üle hinnata.
Meie münt Starname’i võrgust on just selline juhtum. Seepärast on soovitus lihtne: kui klient soovib maksta krüptorahas, leppige raamatupidajaga enne kokku, kuidas te seda kajastate.
Kontroll-loend
- USA ettevõttest klient, teenus? Käibemaks 0% ja viide KMS § 15 lg 4 p 1-le või selge märge selle asemel.
- ELi ettevõttest klient? See on pöördmaksustamine, vaata meie juhendit.
- Välisvaluutas arvel on käibemaks? Käibemaksusumma eurodes, Euroopa Keskpanga kursiga teenuse osutamise või tasu laekumise päeval.
- Raamatupidamise kurss tuleb ühest allikast, mille olete raamatupidajaga kokku leppinud.
- Arvel on summa eurodes ja kurss, mugavuse huvides.
- Tasumine krüptorahas? Võrk ja aadress arvel on kontrollitud ning kajastamine raamatupidajaga kokku lepitud.
Kuidas see käib Invoicesis
Invoicesis võib arve olla ühes valuutas ja teie raamatupidamine teises.
Kursi sisestate ise. Invoices kursse ei hangi, sest loeb kindla allika kurss kindlal päeval: Euroopa Keskpanga, teie panga või see, milles raamatupidajaga kokku leppisite. Sisestate kursi, selle kuupäeva ja suuna (“1 EUR = … USD” või vastupidi) nii, nagu pank seda näitab.
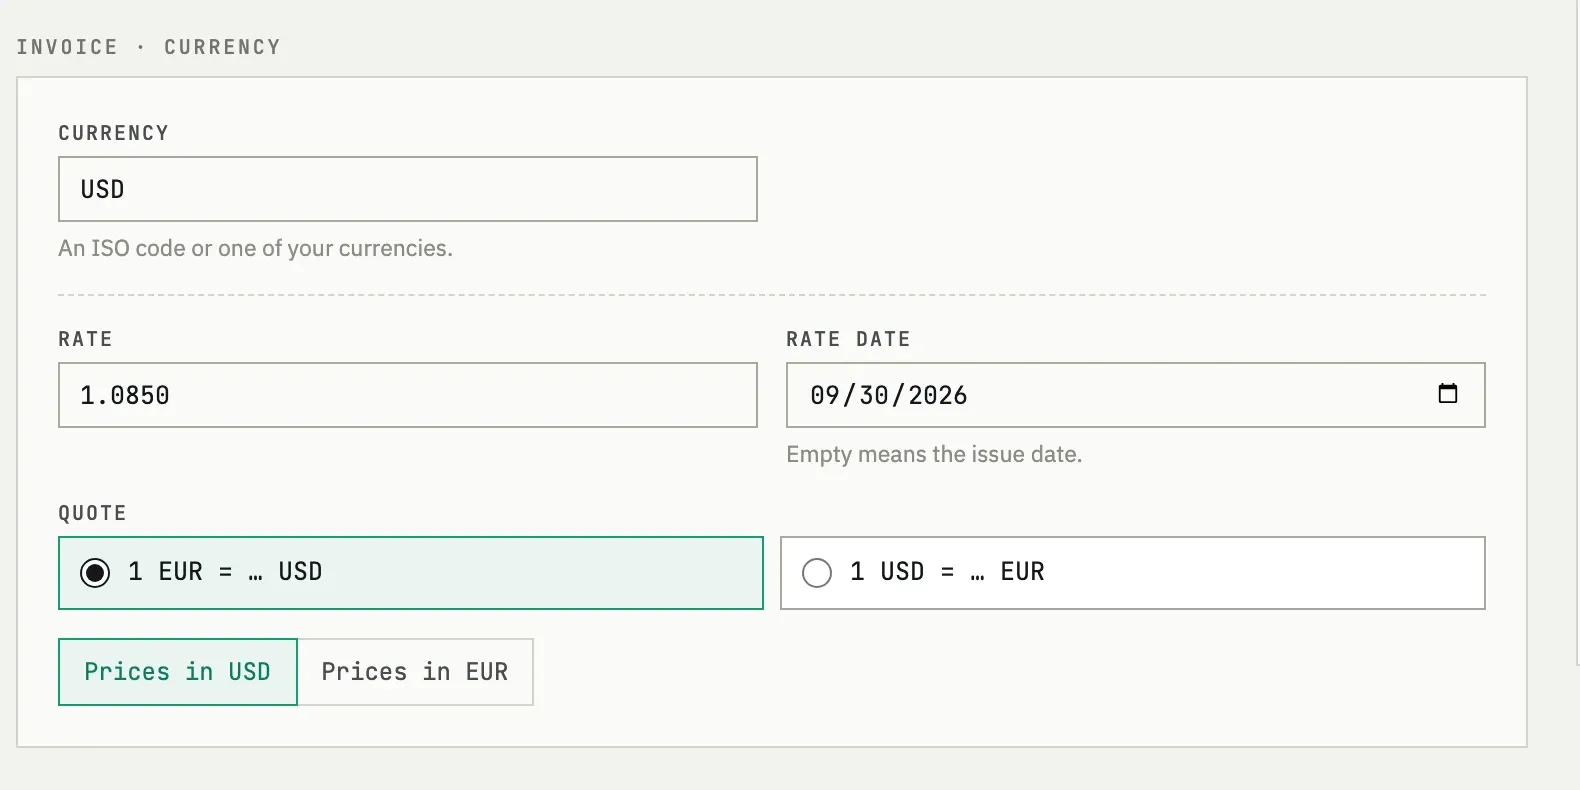
Arvel on näha mõlemad summad ja kursi rida. Kahes valuutas arvet ei saa ilma kursita väljastada. Valmis maksumärge on Invoicesis praegu olemas ainult pöördmaksustamise jaoks ehk ELi klientidele. USA kliendile määrate käibemaksu 0% ja kirjutate viite § 15 lg 4 p 1-le arve märkuste lahtrisse.
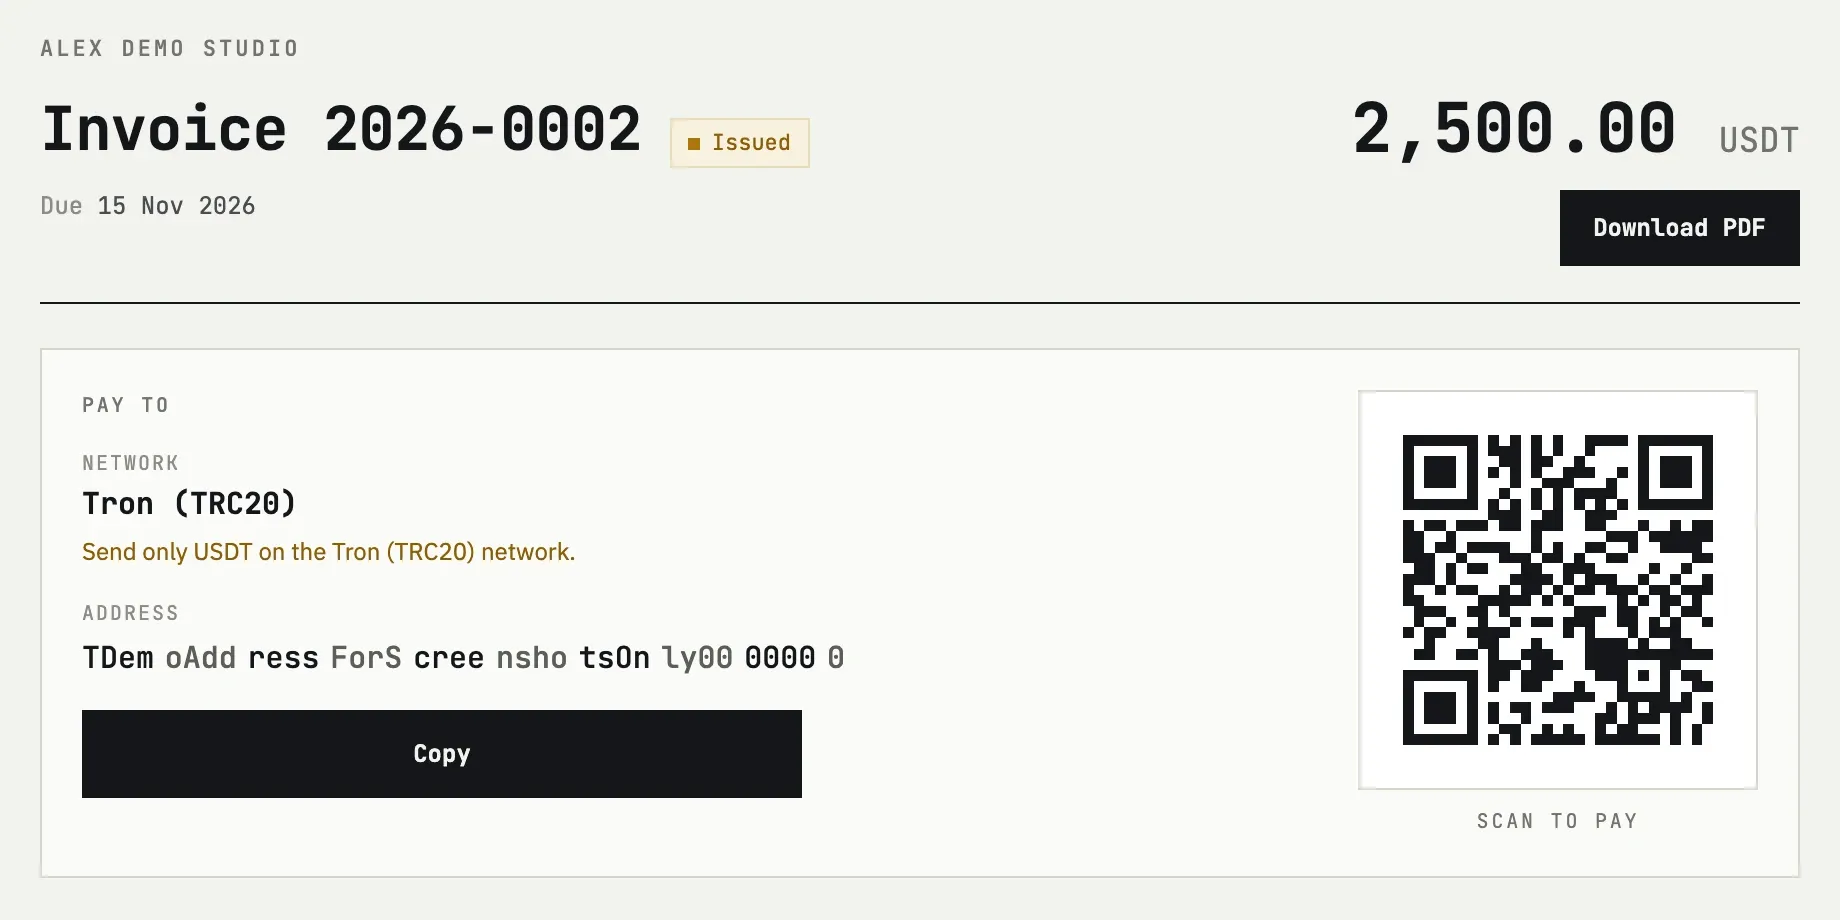
Saate lisada ka oma valuuta, näiteks USDT, koos võrgu ja rahakoti aadressiga. Siis on arvel plokk “Pay to” koos QR-koodiga. Sellisele arvele teie pangarekvisiite ei trükita: USDT-summa all näeksid need välja nagu viis selle tasumiseks. Aadress kopeeritakse arvele väljastamisel ega muutu hiljem ise.
Alustada saab tasuta.
